 028.3985.8888
 0913.459.391


CUỐI NĂM, ĐỪNG ĐỂ CÔNG NỢ KHÓ ĐÒI CHỈ NẰM TRÊN SỔ
CUỐI NĂM, ĐỪNG ĐỂ CÔNG NỢ KHÓ ĐÒI CHỈ NẰM TRÊN SỔ
Khách hàng chậm thanh toán nhiều tháng, liên lạc khó khăn hoặc có dấu hiệu không thể trả nợ. Nếu chỉ nhìn tổng số công nợ trên sổ, doanh nghiệp có thể chưa thấy hết rủi ro khi chuẩn bị báo cáo cuối năm.
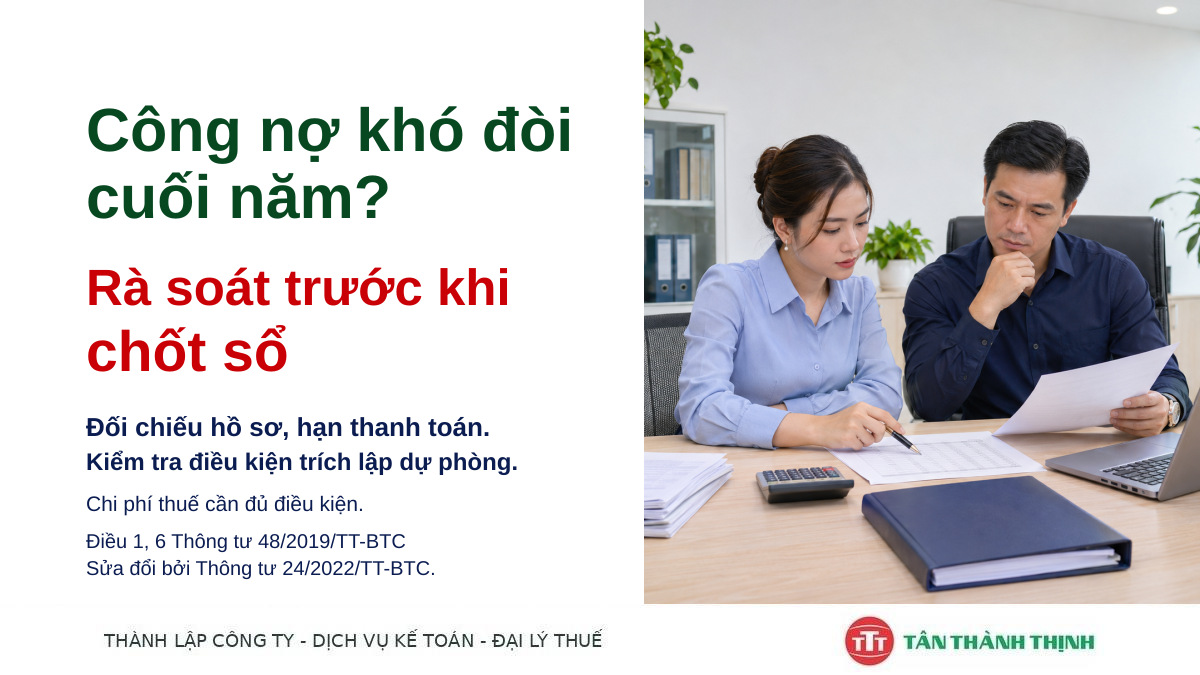
Trước khi lập báo cáo tài chính năm, giám đốc và kế toán nên rà soát từng khoản phải thu: đối chiếu số tiền còn nợ, hạn thanh toán trên hợp đồng, các khoản đã thu và tình hình thực tế của khách hàng. Đồng thời, tập hợp hợp đồng, chứng từ, biên bản đối chiếu hoặc tài liệu trao đổi, đòi nợ liên quan.
Với khoản nợ quá hạn hoặc chưa đến hạn nhưng có bằng chứng khách hàng có khả năng không trả được đúng hạn, doanh nghiệp cần xem xét điều kiện và mức trích lập dự phòng theo quy định. Không phải cứ chậm trả là được xóa nợ hoặc tự động đưa toàn bộ số nợ vào chi phí thuế.
Việc trích lập phục vụ báo cáo tài chính thực hiện theo pháp luật kế toán; để xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp, cần đối chiếu thêm quy định về dự phòng và hồ sơ của từng khoản nợ.
Tân Thành Thịnh có thể hỗ trợ doanh nghiệp rà soát công nợ và hồ sơ kế toán trước khi chốt số liệu cuối năm.
Căn cứ đối chiếu:
Điều 1 và Điều 6 Thông tư số 48/2019/TT-BTC, được sửa đổi, bổ sung bởi Thông tư số 24/2022/TT-BTC.
CÔNG TY TNHH DỊCH VỤ KẾ TOÁN - ĐẠI LÝ THUẾ TÂN THÀNH THỊNH
Địa chỉ: 22 Đường số 5, Khu dân cư CityLand Park Hills, Phường Gò Vấp, Thành phố Hồ Chí Minh, Việt Nam
SĐT: 028 3985 8888
Hotline: 0913 459 319 Ms Hằng - 0913 459 391 Mr Thịnh
Email: lienhe@tanthanhthinh.com