 028.3985.8888
 0913.459.391


CÔNG CỤ, DỤNG CỤ: PHÂN BỔ CHI PHÍ THẾ NÀO KHI TÍNH THUẾ?
CÔNG CỤ, DỤNG CỤ: PHÂN BỔ CHI PHÍ THẾ NÀO KHI TÍNH THUẾ?
Doanh nghiệp mua bàn ghế, thiết bị hoặc dụng cụ để sử dụng trong nhiều kỳ. Khi ghi nhận chi phí, kế toán cần xác định tài sản đó là tài sản cố định hay công cụ, dụng cụ trước khi lập bảng phân bổ.
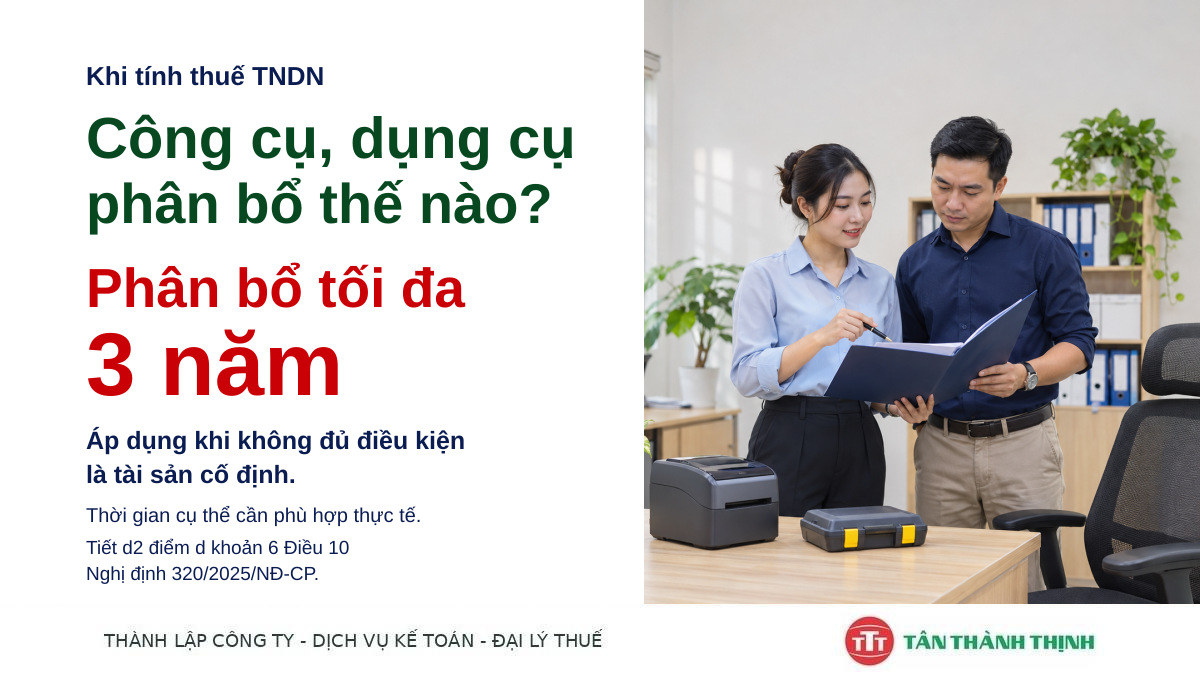
Theo quy định về thuế thu nhập doanh nghiệp, chi phí mua công cụ, dụng cụ, bao bì luân chuyển không đủ điều kiện xác định là tài sản cố định được phân bổ dần vào chi phí hoạt động sản xuất kinh doanh, với thời gian tối đa không quá 3 năm.
Điều này không có nghĩa mọi khoản mua đều phải phân bổ đúng 3 năm. Doanh nghiệp cần xem xét đặc điểm, thời gian sử dụng và quy định kế toán áp dụng để xác định cách ghi nhận phù hợp, đồng thời đối chiếu điều kiện chi phí được trừ khi tính thuế.
Ngay khi đưa vào sử dụng, kế toán nên lưu hóa đơn, chứng từ liên quan, ghi nhận thời điểm sử dụng và theo dõi bảng phân bổ. Trước khi lập báo cáo, hãy đối chiếu số đã phân bổ, số còn lại và thời gian phân bổ của từng khoản.
Tân Thành Thịnh có thể hỗ trợ doanh nghiệp rà soát sổ sách, bảng phân bổ và hồ sơ chi phí.
Căn cứ pháp lý:
Tiết d2 điểm d khoản 6 Điều 10 Nghị định số 320/2025/NĐ-CP về thuế thu nhập doanh nghiệp, có hiệu lực từ ngày 15/12/2025.
CÔNG TY TNHH DỊCH VỤ KẾ TOÁN - ĐẠI LÝ THUẾ TÂN THÀNH THỊNH
Địa chỉ: 22 Đường số 5, Khu dân cư CityLand Park Hills, Phường Gò Vấp, Thành phố Hồ Chí Minh, Việt Nam
SĐT: 028 3985 8888
Hotline: 0913 459 319 Ms Hằng - 0913 459 391 Mr Thịnh
Email: lienhe@tanthanhthinh.com