 028.3985.8888
 0913.459.391


CHI TRANG PHỤC CHO NHÂN VIÊN: KẾ TOÁN CẦN THEO DÕI THẾ NÀO?
CHI TRANG PHỤC CHO NHÂN VIÊN: KẾ TOÁN CẦN THEO DÕI THẾ NÀO?
Doanh nghiệp có thể cấp đồng phục hoặc hỗ trợ tiền trang phục cho nhân viên. Khi tổng hợp chi phí tính thuế thu nhập doanh nghiệp, kế toán cần phân biệt khoản chi bằng tiền và bằng hiện vật.
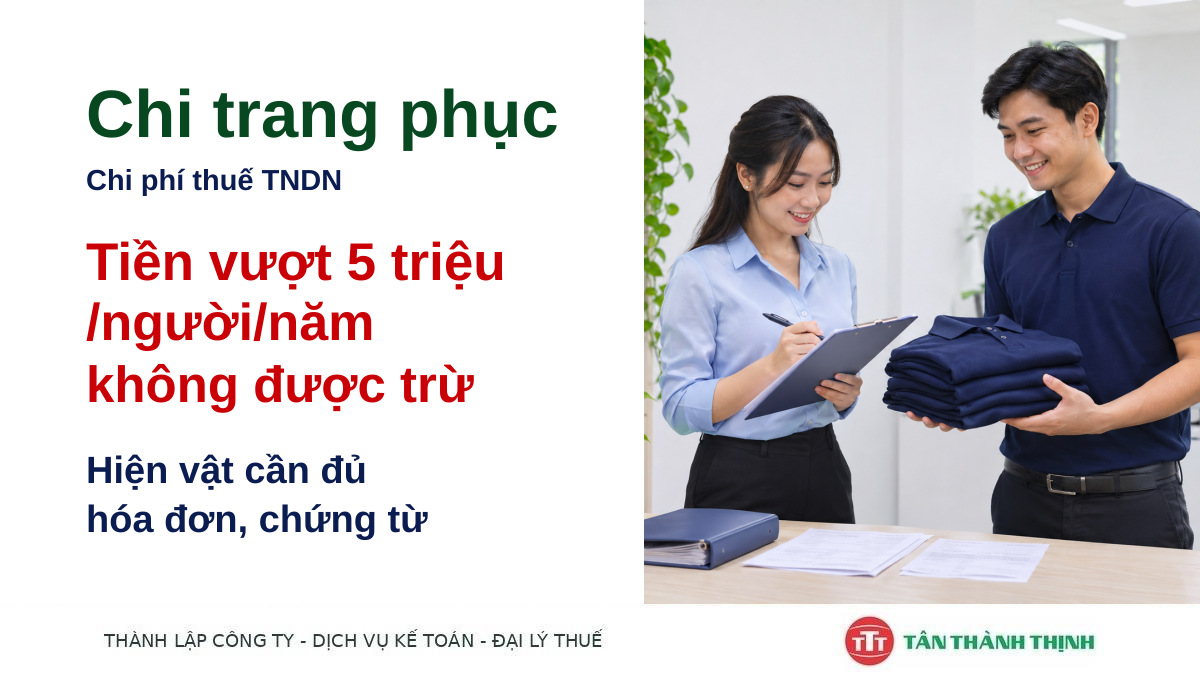
Theo quy định hiện hành, phần chi trang phục bằng tiền vượt quá 5 triệu đồng cho mỗi người trong một năm không được tính vào chi phí được trừ. Đối với trang phục cấp bằng hiện vật, khoản chi không có hóa đơn, chứng từ cũng không được trừ.
Nếu doanh nghiệp vừa cấp đồng phục vừa hỗ trợ tiền, phần chi bằng tiền vẫn cần theo dõi theo mức 5 triệu đồng mỗi người mỗi năm; phần hiện vật cần có hóa đơn, chứng từ. Các khoản chi còn phải đáp ứng điều kiện chung để được trừ theo quy định.
Khi phát sinh và trước khi lập quyết toán thuế năm, kế toán nên tổng hợp tiền trang phục đã chi theo từng nhân viên, lưu hồ sơ thanh toán, hóa đơn và chứng từ cấp phát đồng phục để thuận tiện đối chiếu.
Tân Thành Thịnh hỗ trợ doanh nghiệp rà soát chứng từ và các khoản chi khi chuẩn bị quyết toán thuế.
Văn bản pháp lý:
Điều 9 và điểm đ khoản 8 Điều 10 Nghị định số 320/2025/NĐ-CP do Chính phủ ban hành, có hiệu lực từ ngày 15/12/2025.
CÔNG TY TNHH DỊCH VỤ KẾ TOÁN - ĐẠI LÝ THUẾ TÂN THÀNH THỊNH
Địa chỉ: 22 Đường số 5, Khu dân cư CityLand Park Hills, Phường Gò Vấp, Thành phố Hồ Chí Minh, Việt Nam
SĐT: 028 3985 8888
Hotline: 0913 459 319 Ms Hằng - 0913 459 391 Mr Thịnh
Email: lienhe@tanthanhthinh.com