 028.3985.8888
 0913.459.391


Chi trả dưới 5 triệu đồng: có phải khấu trừ 10% thuế TNCN?
Chi trả dưới 5 triệu đồng: có phải khấu trừ 10% thuế TNCN?
Chi trả dưới 5 triệu đồng: có phải khấu trừ 10% thuế TNCN?
Từ kỳ tính thuế năm 2026, ngưỡng tạm khấu trừ thuế TNCN đối với một số khoản tiền công, tiền thù lao đã tăng từ 2 triệu đồng lên 5 triệu đồng cho mỗi lần chi trả.
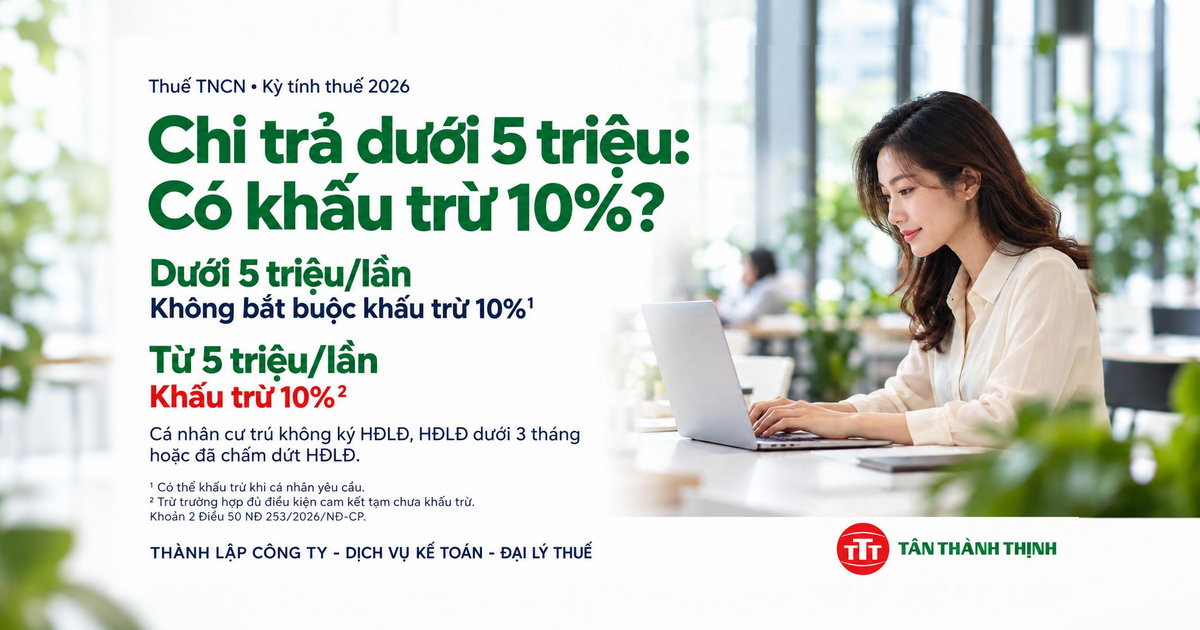
Quy định áp dụng khi doanh nghiệp trả thu nhập cho cá nhân cư trú không ký hợp đồng lao động, ký hợp đồng dưới 3 tháng hoặc đã chấm dứt hợp đồng:
Từ 5 triệu đồng/lần trở lên: phải khấu trừ 10% trước khi trả.
Dưới 5 triệu đồng/lần: không bắt buộc khấu trừ 10%, trừ khi cá nhân đề nghị doanh nghiệp khấu trừ.
Nếu cá nhân chỉ có loại thu nhập này và ước tính tổng thu nhập sau giảm trừ chưa đến mức nộp thuế, cá nhân có thể lập cam kết theo mẫu để doanh nghiệp tạm thời chưa khấu trừ. Cá nhân phải chịu trách nhiệm về nội dung cam kết; doanh nghiệp vẫn phải tổng hợp thông tin khi kết thúc năm.
Doanh nghiệp nên cập nhật quy trình thanh toán cho cộng tác viên, lao động thời vụ và rà soát toàn bộ chứng từ năm 2026 trước khi quyết toán thuế.
Tân Thành Thịnh hỗ trợ kiểm tra hồ sơ tiền lương, khấu trừ và quyết toán thuế TNCN đúng đối tượng.
Căn cứ: khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, hiệu lực từ 01/7/2026; quy định về tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Mọi thắc mắc vui lòng liên hệ:
CÔNG TY TNHH DỊCH VỤ KẾ TOÁN - ĐẠI LÝ THUẾ TÂN THÀNH THỊNH
Địa chỉ: 22 Đường số 5, Khu dân cư CityLand Park Hills, Phường 10, Quận Gò Vấp, Thành phố Hồ Chí Minh
SĐT: 028 3985 8888 Hotline: 0913459391
Email: lienhe@tanthanhthinh.com